OSS-Meldung: Fristen, Abgabe im BZSt-Portal, Nullmeldung und Korrektur
Wie die vierteljährliche OSS-Meldung funktioniert: was hineingehört, die vier Fristen, Abgabe im BZSt-Online-Portal, Zahlung ohne Lastschrift, Nullmeldung, Berichtigung früherer Quartale und ein Beispiel.
Auf dieser Seite 8
Die OSS-Meldung ist die Quartalserklärung im One-Stop-Shop. Wer teilnimmt, meldet seine Umsätze an Privatkunden in anderen EU-Ländern nicht in jedem Land einzeln, sondern einmal pro Quartal beim Bundeszentralamt für Steuern (BZSt). Dieser Artikel zeigt den Ablauf von der Frist bis zur Korrektur. Ab wann du am OSS teilnehmen musst und wie die Anmeldung läuft, steht im Artikel zum OSS-Verfahren.
Was in die OSS-Meldung gehört
In die Meldung gehören deine Umsätze an Privatkunden, bei denen der Ort der Leistung in einem anderen EU-Land liegt. Für einen Onlineshop sind das vor allem innergemeinschaftliche Fernverkäufe von Waren (§ 3c UStG). Für SaaS, Downloads und Online-Kurse sind es elektronisch erbrachte Leistungen (§ 3a Abs. 5 UStG). Je Land und Steuersatz meldest du die Summe der Nettobeträge und die Steuer darauf. Waren und elektronische Leistungen stehen in derselben Quartalserklärung (§ 16 Abs. 1d UStG).
Alle anderen Umsätze bleiben in der Umsatzsteuer-Voranmeldung beim Finanzamt. Für die OSS-Umsätze selbst gelten die Regeln der Voranmeldung nicht (§ 18j Abs. 4 Satz 4 UStG). Du meldest sie nur einmal, nämlich hier.
Vier feste Fristen im Jahr
Der Besteuerungszeitraum im OSS ist das Kalendervierteljahr (§ 16 Abs. 1d UStG). Die Meldung gibst du innerhalb eines Monats nach Quartalsende ab, und am letzten Tag dieses Monats ist auch die Steuer fällig (§ 18j Abs. 4 Satz 1 und 3 UStG). Daraus ergeben sich diese Termine:
- 30. AprilMeldung für Januar bis März1. Quartal
- 31. JuliMeldung für April bis Juni2. Quartal
- 31. OktoberMeldung für Juli bis September3. Quartal
- 31. JanuarMeldung für Oktober bis Dezember4. Quartal, im Folgejahr
Am Kalender ändert sich nichts. Plane deshalb so, dass Meldung und Zahlung spätestens am Fristtag ankommen, und verlass dich nicht darauf, dass sich ein Termin am Wochenende verschiebt. Eine Dauerfristverlängerung für die Voranmeldung ändert an der OSS-Frist nichts.
1× im Monat: was sich für dein Online-Geschäft ändert.
Fristen, Recht und Steuern, Marktthemen und das Neue in Rechnungskit. Kostenlos, für Shops, SaaS und digitale Produkte. Mehr erfahren
Abgabe im BZSt-Online-Portal, nicht in Mein ELSTER
Zuständig ist das BZSt (§ 18j Abs. 1 Satz 2 UStG), und die Meldung muss elektronisch übermittelt werden. Dafür gibt es das BZSt-Online-Portal (BOP). Dort meldest du dich mit einem Zertifikat an, und das ELSTER-Zertifikat, das du für die Voranmeldung nutzt, funktioniert auch hier (BZSt, elektronische Abgabe). Wer nach „OSS-Meldung ELSTER“ sucht, landet also beim richtigen Login, aber im anderen Portal.
Nach dem Login öffnest du das Formular für die OSS-Steuererklärung. Die Beträge kannst du von Hand je Land und Steuersatz eintragen oder über die Importfunktion als Datei hochladen. Bei mehreren Ländern spart die Datei Tipparbeit und Tippfehler.
- Zahlen prüfenUmsätze je Land und Steuersatz für das Quartal
- Festschreibendamit Meldung und Buchhaltung dieselben Zahlen zeigen
- Im BZSt-Portal abgebenFormular ausfüllen oder Datei importieren
- Überweisenan die Bundeskasse, mit Kassenzeichen und Zeitraum
- AblegenMeldung, Bestätigung und Unterlagen zehn Jahre aufbewahren
Zahlung an die Bundeskasse
Überweisen musst du die Steuer aus der Meldung selbst, denn eine Lastschrift gibt es im OSS nicht. Das Geld muss bis zum Fristtag bei der Bundeskasse eingegangen sein, eine Überweisung am letzten Tag reicht also nicht sicher. Im Verwendungszweck stehen das Kassenzeichen und der Zeitraum. Kassenzeichen und Bankverbindung schickt dir das BZSt nach der ersten Meldung in dein Postfach im Portal (BZSt).
Du zahlst einen Betrag an die Bundeskasse, auch wenn die Meldung zehn Länder enthält.
Nullmeldung ohne Umsätze
Hattest du in einem Quartal keine Umsätze für das OSS, gibst du trotzdem eine Meldung ab, mit null (Art. 59 Abs. 4 MwSt-Durchführungsverordnung, BZSt). Das gilt, solange du für das Verfahren registriert bist, und es gelten dieselben Fristen. Willst du nicht mehr teilnehmen, widerrufst du die Teilnahme mit Wirkung ab einem neuen Quartal (§ 18j Abs. 1 UStG). Das BZSt verlangt die Abmeldung im Portal grundsätzlich 15 Tage vor Quartalsbeginn.
OSS-Meldung korrigieren
Direkt ändern lässt sich eine abgegebene Meldung nicht. Fehler berichtigst du in einer späteren Meldung und gibst dabei an, welches Quartal und welches Land du korrigierst. Das geht bis drei Jahre nach dem letzten Tag der ursprünglichen Frist (§ 18j Abs. 4 Satz 5 UStG). Das Formular hat dafür einen eigenen Bereich. Ergibt sich für ein Land ein Guthaben, verrechnet das BZSt es zuerst mit der Steuer für dasselbe Land, den Rest erstattet das Land selbst. Bist du nicht mehr im OSS, korrigierst du direkt in dem betroffenen Land (BZSt).
In der Praxis geht es oft um eine Erstattung, nachdem das Quartal bereits gemeldet war, ein falscher Steuersatz für eine Produktgruppe oder Umsätze aus einem Altsystem, die gefehlt haben.
Beispiel aus einem Kaffee-Shop
Für das OSS registriert ist der Demo-Shop Nordlicht Kaffee. Im vierten Quartal hat er an Privatkunden in vier EU-Länder verkauft. So sieht die Übersicht vor der Abgabe aus:
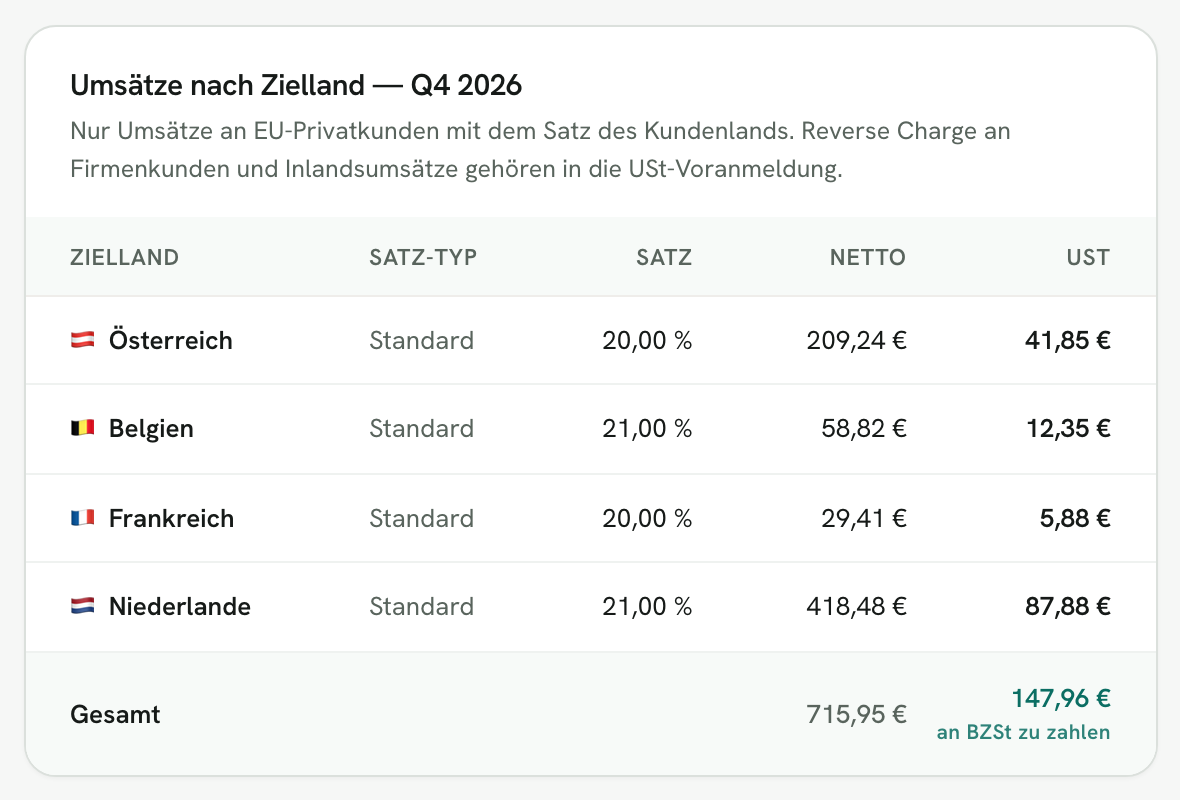
In die Meldung kommen vier Zeilen, eine je Land und Steuersatz. Würde der Shop in einem Land zu zwei Sätzen verkaufen, etwa Kaffee ermäßigt und eine Kaffeemühle zum Normalsatz, wären es dort zwei Zeilen. Überwiesen werden 147,96 Euro in einer Zahlung. Die Steuersätze je Land und Produkt prüfst du in der EU-Datenbank TEDB. Rechnest du in Fremdwährung ab, gilt für die Meldung der Kurs der Europäischen Zentralbank vom letzten Tag des Quartals (§ 16 Abs. 6 Satz 4 UStG).
OSS-Meldung mit Rechnungskit
Rechnungskit wählt beim Erstellen jeder Rechnung den Steuersatz, über der Schwelle den des Kundenlands, und merkt sich, ob der Umsatz ins OSS gehört. Unter OSS-Export öffnet sich die Meldung, die als Nächstes fällig ist, mit Frist, Betrag und einer Karte in vier Schritten: festschreiben, Datei ins BZSt-Portal hochladen, überweisen, als gemeldet markieren.
- Beim Festschreiben werden Zahlen und Meldung eingefroren und stimmen danach mit der Buchhaltung überein.
- Für das BZSt-Portal gibt es eine CSV im BZSt-Format, die du über die Importfunktion hochlädst, statt jede Zeile abzutippen.
- Berichtigungen früherer Quartale stehen unter der Tabelle und gehen in dieselbe Datei.
- Bist du registriert und hattest keine solchen Umsätze, zeigt Rechnungskit das Quartal trotzdem als fällig an, für die Nullmeldung.
- Wechselst du mitten im Quartal das System, trägst du die fehlenden Umsätze je Land und Satz nach, damit die Meldung vollständig ist.
Die Schwelle von 10.000 Euro überwacht Rechnungskit laufend, damit du rechtzeitig weißt, ab wann du teilnehmen musst. Alles zur Funktion steht unter OSS-Export, die Schritt-für-Schritt-Hilfe unter Umsatzsteuer-Profil und OSS. Wie die Umsätze in der DATEV-Buchhaltung landen, zeigt der DATEV-Export.
Häufige Fragen
Kann ich die OSS-Meldung über ELSTER abgeben?
Gehören OSS-Umsätze zusätzlich in die Umsatzsteuer-Voranmeldung?
Verlängert die Dauerfristverlängerung auch die OSS-Frist?
Was passiert, wenn ich die Frist verpasse?
Wie lange muss ich die Unterlagen zur OSS-Meldung aufbewahren?
Kann meine Steuerkanzlei die OSS-Meldung abgeben?
Quellen
- 01 § 18j UStG – besonderes Besteuerungsverfahren (Abs. 1 Anzeige, Abs. 4 Erklärung und Berichtigung, Abs. 6 Ausschluss)
- 02 § 16 UStG – Besteuerungszeitraum im OSS (Abs. 1d) und Umrechnung (Abs. 6)
- 03 § 22 UStG – Aufzeichnungspflichten
- 04 Durchführungsverordnung (EU) Nr. 282/2011, Art. 59 Abs. 4 (Nullmeldung) und Art. 60a (Erinnerung)
- 05 BZSt – One-Stop-Shop, EU-Regelung (Fristen, Zahlung, Nullmeldung, Berichtigung)
- 06 BZSt – Elektronische Abgabe im One-Stop-Shop
Rechnungskit ist keine Steuerberatung und keine Rechtsberatung. Dieser Beitrag erklärt allgemeine Zusammenhänge und ersetzt weder die Beratung durch deine Steuerkanzlei (§ 5 StBerG) noch eine Rechtsberatung (§ 3 RDG). Rechnungskit richtet sich an in Deutschland ansässige Unternehmen und bereitet Belege, Steuersätze und Buchungen automatisch auf. Wie dein Einzelfall zu bewerten ist, entscheidest du, im Zweifel gemeinsam mit deiner Steuerkanzlei oder einer Anwaltskanzlei.
1× im Monat: was sich für dein Online-Geschäft ändert.
Fristen, Recht und Steuern, Marktthemen und das Neue in Rechnungskit. Kostenlos, für Shops, SaaS und digitale Produkte. Mehr erfahren