E-Rechnung und DATEV: So kommen E-Rechnungen zur Steuerkanzlei
In DATEV kommen E-Rechnungen auf zwei Wegen an. Eingehende Rechnungen von Lieferanten empfängst du zum Beispiel über die DATEV E-Rechnungsplattform und legst sie in DATEV Unternehmen online (Belege online) ab. Ausgehende Rechnungen aus Shop oder Zahlungsanbieter gehen als Buchungsstapel im DATEV-Format (EXTF) zur Steuerkanzlei, am besten mit Beleglink, damit an jeder Buchung die E-Rechnung hängt. Aufbewahrt werden muss bei einer E-Rechnung mindestens der XML-Teil, acht Jahre lang und unverändert.
Eingang und Ausgang sind zwei Wege
Wer nach „DATEV E-Rechnung“ sucht, meint meistens eine von zwei Fragen. Wie kommen die E-Rechnungen meiner Lieferanten in DATEV? Und wie kommen meine eigenen Rechnungen an Kunden dorthin? Beide Fragen haben unterschiedliche Antworten, weil die Rechnungen in entgegengesetzte Richtungen laufen.
Eingehende E-Rechnungen sind Belege für Aufwand und Vorsteuer. Sie kommen von außen, du empfängst sie, prüfst sie und legst sie ab. Ausgehende E-Rechnungen erzeugt dein eigenes System, im Onlinehandel meist automatisch aus Bestellung und Zahlung. Für sie braucht die Steuerkanzlei nicht nur die Rechnung, sondern auch die passende Buchung: Erlös, Umsatzsteuer, Zahlung, Gebühr und Auszahlung.
Seit dem 1. Januar 2025 muss jedes Unternehmen in Deutschland E-Rechnungen empfangen können. Beim Versand gelten Übergangsfristen (§ 27 Abs. 38 UStG). Was ab wann gilt, steht auf der Seite zur E-Rechnungspflicht.
Eingehende E-Rechnungen in DATEV
Für den Empfang bietet DATEV die DATEV E-Rechnungsplattform an. Lieferanten schicken ihre Rechnungen über Peppol, über das TRAFFIQX-Netzwerk oder per E-Mail. Das E-Rechnungspostfach zeigt sie gesammelt an und kann sie automatisch an DATEV Unternehmen online weitergeben. Archiviert wird im Postfach selbst nicht. Für Weiterverarbeitung und GoBD-konforme Ablage empfiehlt DATEV das Modul Belege online in DATEV Unternehmen online.
Ohne Plattform funktioniert der Eingang auch: E-Rechnungen, die per E-Mail kommen, lädst du in Belege online hoch. Wichtig ist dabei nur eines: Lade die Originaldatei hoch, also die XRechnung als XML oder die ZUGFeRD-Rechnung als PDF mit eingebettetem XML. Ein Ausdruck oder eine nachträglich erzeugte PDF ohne XML ist nicht mehr die E-Rechnung.
Prüfen musst du eingehende Rechnungen weiterhin selbst. Eine Validierung zeigt Format- und Regelfehler, sie ersetzt aber nicht die Prüfung auf Vollständigkeit und Richtigkeit, etwa ob der Steuersatz stimmt (BMF-Schreiben vom 15.10.2025, Rn. 35a).
Ausgehende E-Rechnungen aus Shop und Zahlungsanbieter
Bei deinen eigenen Rechnungen ist die Lage anders. Ein Shop oder ein SaaS-Geschäft stellt nicht eine Rechnung im Monat aus, sondern Hunderte. Jede davon einzeln in Belege online hochzuladen und dort buchen zu lassen, wäre viel Handarbeit. Üblich ist deshalb ein Buchungsstapel im DATEV-Format, oft EXTF genannt nach der Kennung in der ersten Zeile (DATEV-Format). Die Steuerkanzlei importiert ihn in DATEV und hat alle Erlösbuchungen eines Monats auf einmal.
Ein Stapel ohne Belege reicht aber nicht ganz. Jede Buchung braucht einen Beleg (GoBD Rz. 61 ff.), und die Steuerkanzlei will ihn an der Buchung sehen. Dafür gibt es den Beleglink. Die Rechnungen gehen als Belegpaket nach DATEV Unternehmen online, und jede Buchungszeile im Stapel verweist per Beleglink auf ihre Rechnung. Die Reihenfolge ist dabei fest: erst die Belege hochladen, dann den Stapel importieren. Nur dann findet jeder Link sein Belegbild.
 Shopify
 WooCommerce
 Stripe
 PayPal
- E-Rechnung ausstellenZUGFeRD oder XRechnung nach EN 16931
- ArchivierenXML unverändert, acht Jahre
- Monat exportierenBuchungsstapel mit Beleglink und Belegpaket
 2. BuchungsstapelEXTF importieren, jede Buchung zeigt ihre Rechnung
Zwei Dinge verwechseln viele. Erstens: Die Auszahlung deines Zahlungsanbieters ist kein Erlös, sondern eine Geldbewegung zwischen zwei eigenen Konten. Erlös und Umsatzsteuer entstehen mit der Rechnung, die Gebühren des Anbieters sind Aufwand. Wie das bei Stripe aussieht, erklärt die Stripe DATEV-Schnittstelle, für WooCommerce der WooCommerce DATEV-Export. Zweitens: Ein CSV-Bericht aus Shop oder Zahlungsanbieter ist noch kein Buchungsstapel. Er enthält die Zahlungen. Konten, Steuerschlüssel und die Verknüpfung zum Beleg fehlen.
Eine Zeile im Buchungsstapel hat feste Felder (DATEV-Format). Für eine Erlösbuchung zählen vor allem Umsatz, Soll/Haben-Kennzeichen, Konto und Gegenkonto, Belegdatum, Belegfeld 1 mit der Rechnungsnummer, der Buchungstext und in Feld 20 der Beleglink.
Was die Steuerkanzlei braucht
Bevor du etwas einrichtest, frag deine Steuerkanzlei nach ihrem Arbeitsweg. Die Antworten auf diese Fragen entscheiden, was du lieferst:
- Kontenrahmen: SKR03 oder SKR04, und welche Erlöskonten für deine Umsätze gelten, etwa für Inland, EU-Privatkunden im OSS-Verfahren und Reverse Charge.
- Beraternummer und Mandantennummer: Beide stehen im Kopf des Buchungsstapels und ordnen ihn dem richtigen Mandanten zu.
- Belege: Arbeitet die Steuerkanzlei mit DATEV Unternehmen online und will die Rechnungen an den Buchungen sehen? Dann Belegpaket mit Beleglink. Sonst reicht oft ein ZIP mit den Rechnungen, das über die Rechnungsnummer im Belegfeld zur Buchung passt.
- Zahlungen: Will sie neben den Erlösen auch Zahlungen, Gebühren und Auszahlungen deiner Zahlungsanbieter gebucht haben? Dann gehört ein zweiter Stapel dazu.
- Rhythmus: monatlich zur Umsatzsteuer-Voranmeldung oder seltener, und wer den Monat festschreibt.
Ein sauberer Monat hat am Ende eine einfache Eigenschaft: Jede Erlösbuchung zeigt auf genau eine Rechnung, und jede Rechnung ist genau einmal gebucht. Eine Stornorechnung bekommt ihre eigene Buchung, das Original bleibt stehen.
Aufbewahrung: das XML ist das Original
Rechnungen sind acht Jahre aufzubewahren, ein- und ausgehende (§ 14b Abs. 1 UStG, für Buchungsbelege § 147 Abs. 1 Nr. 4 und Abs. 3 AO). Bei einer E-Rechnung ist zumindest der strukturierte Teil so aufzubewahren, dass er unversehrt in seiner ursprünglichen Form vorliegt (BMF-Schreiben vom 15.10.2025, Rn. 60). Das ist der XML-Datensatz. Bei einer ZUGFeRD-Rechnung bedeutet das: die Originaldatei mit eingebettetem XML, nicht ein Ausdruck davon.
Die GoBD in der Fassung vom 14.07.2025 gehen noch einen Schritt weiter. Für Ausgangsrechnungen aus einem Fakturierungsprogramm muss keine bildhafte Kopie aufbewahrt werden, wenn sich jederzeit ein inhaltlich identisches Mehrstück erzeugen lässt (Rz. 76). Für empfangene E-Rechnungen genügt der strukturierte Teil, solange der Bildteil keine zusätzlichen steuerlich relevanten Angaben enthält, etwa Buchungsvermerke (Rz. 131).
Das Belegpaket in DATEV ist dabei eine praktische Kopie für die Buchhaltung, nicht automatisch dein Archiv. Die Pflicht zur Aufbewahrung liegt bei dir als Unternehmer. Ob du sie in DATEV, in deinem Rechnungsprogramm oder in beiden erfüllst, klärst du am besten mit deiner Steuerkanzlei. Was ein GoBD-konformes Archiv sonst noch leisten muss, steht im Beitrag zur GoBD.
E-Rechnung und DATEV mit Rechnungskit
Rechnungskit deckt die Ausgangsseite ab. Aus Bestellungen und Zahlungen deines Shops oder Zahlungsanbieters entsteht automatisch eine ZUGFeRD-Rechnung, für Kunden mit Leitweg-ID eine XRechnung. Archiviert wird das XML nach EN 16931 in unveränderlichem Speicher mit SHA-256-Prüfsumme, die bei jedem Abruf geprüft wird.
Für DATEV erzeugt Rechnungskit je Monat zwei Buchungsstapel im EXTF-Format, einen für Erlöse und einen für Zahlungen, für SKR03 oder SKR04. Arbeitet deine Steuerkanzlei mit DATEV Unternehmen online, kommt zu jedem Erlös-Export ein DATEV-Paket: der Stapel mit einem Beleglink je Rechnungsbuchung und ein Belegtransfer-Paket mit document.xml und der ZUGFeRD-Rechnung als PDF. Die Steuerkanzlei lädt das Belegpaket hoch und importiert danach den Stapel. Die Export-Seite in Rechnungskit nennt diese Reihenfolge ebenfalls.
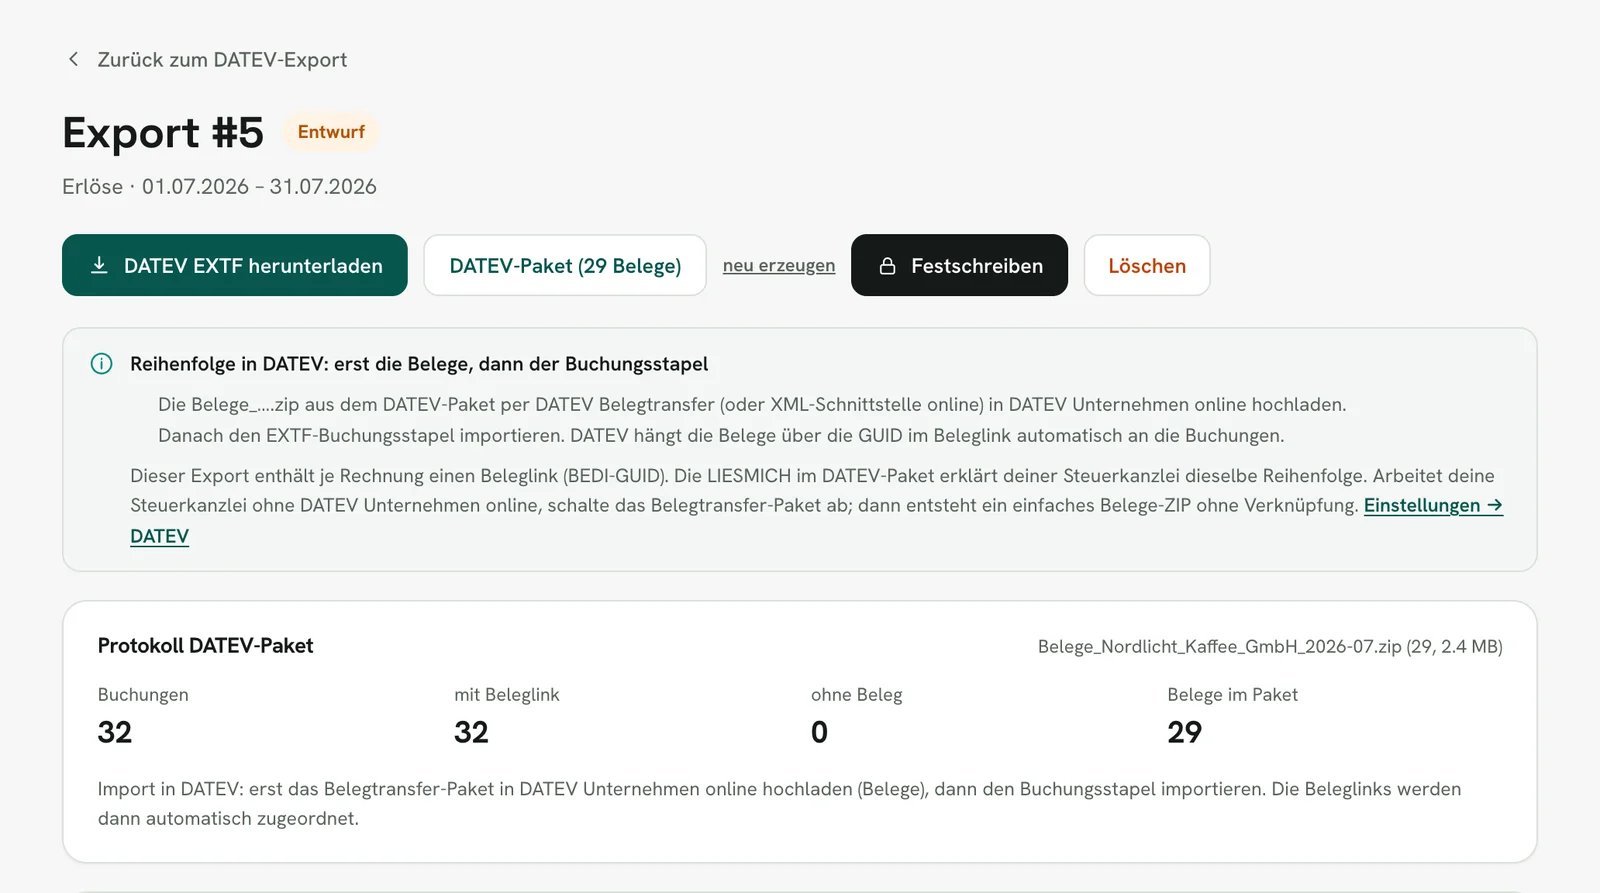
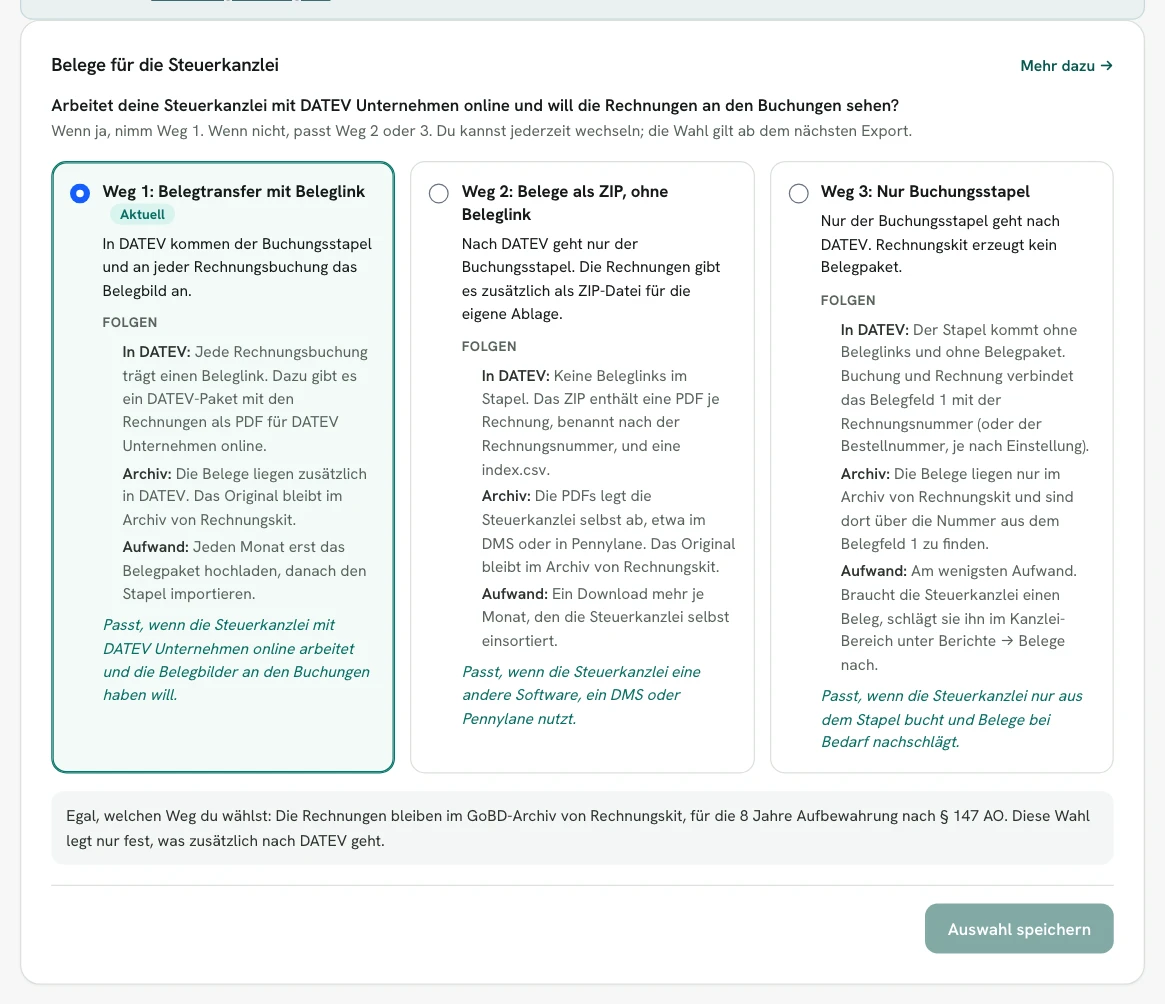
Arbeitet deine Steuerkanzlei ohne DATEV Unternehmen online, gibt es die Belege als ZIP ohne Beleglink oder nur den Stapel. Welcher der drei Wege gilt, wählst du in den DATEV-Einstellungen.
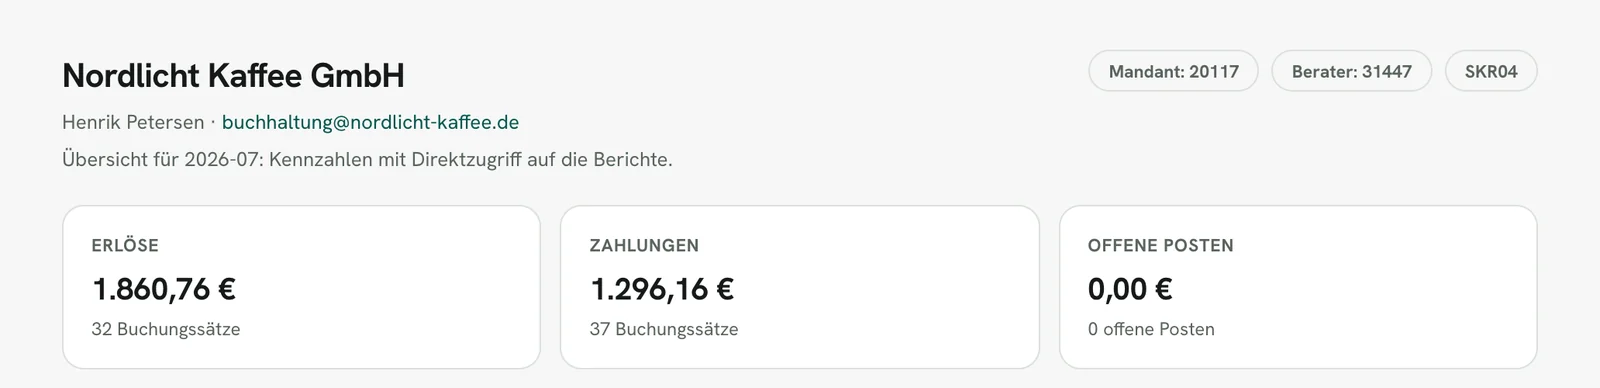
Deine Steuerkanzlei lädst du unter Einstellungen → Externe Zugriffe ein. Der Kanzlei-Zugang ist für sie kostenlos. Dort prüft sie Konten, lädt Exporte herunter und schreibt sie fest. Auf Wunsch legt Rechnungskit an einem festen Tag im Monat die Stapel des Vormonats als Entwurf an. Festgeschrieben wird nie automatisch.
Zwei Grenzen, damit du planen kannst: Belege kommen per Datei-Upload nach DATEV, eine direkte Online-Übertragung an DATEV gibt es nicht. Und Eingangsrechnungen deiner Lieferanten verarbeitet Rechnungskit nicht, dafür bleibt dein Eingangsweg zuständig. Wie der Export im Detail aussieht, zeigen die Seiten DATEV-Export, DATEV-Integration und DATEV-Export für Onlineshops.
Häufige Fragen
- [1] § 14 UStG (Ausstellung von Rechnungen)
- [2] § 14b UStG (Aufbewahrung von Rechnungen)
- [3] § 147 AO (Ordnungsvorschriften für die Aufbewahrung von Unterlagen)
- [4] BMF-Schreiben vom 15.10.2025 zur Einführung der obligatorischen E-Rechnung, Rn. 60
- [5] BMF-Schreiben vom 14.07.2025, zweite Änderung der GoBD
- [6] DATEV - E-Rechnungsplattform
- [7] DATEV Developer - DATEV-Format (EXTF)
Rechnungskit ist keine Steuerberatung und keine Rechtsberatung. Dieser Beitrag erklärt allgemeine Zusammenhänge und ersetzt weder die Beratung durch deine Steuerkanzlei (§ 5 StBerG) noch eine Rechtsberatung (§ 3 RDG). Rechnungskit richtet sich an in Deutschland ansässige Unternehmen und bereitet Belege, Steuersätze und Buchungen automatisch auf. Wie dein Einzelfall zu bewerten ist, entscheidest du, im Zweifel gemeinsam mit deiner Steuerkanzlei oder einer Anwaltskanzlei.
Jede Rechnung automatisch als valides E-Rechnungs-Format.
Verbinde deine Zahlungsquelle, wir kümmern uns um Format, Prüfung und Archiv. Starte kostenlos im Testmodus.
Jetzt testen