E-Rechnung automatisch erstellen, prüfen und archivieren
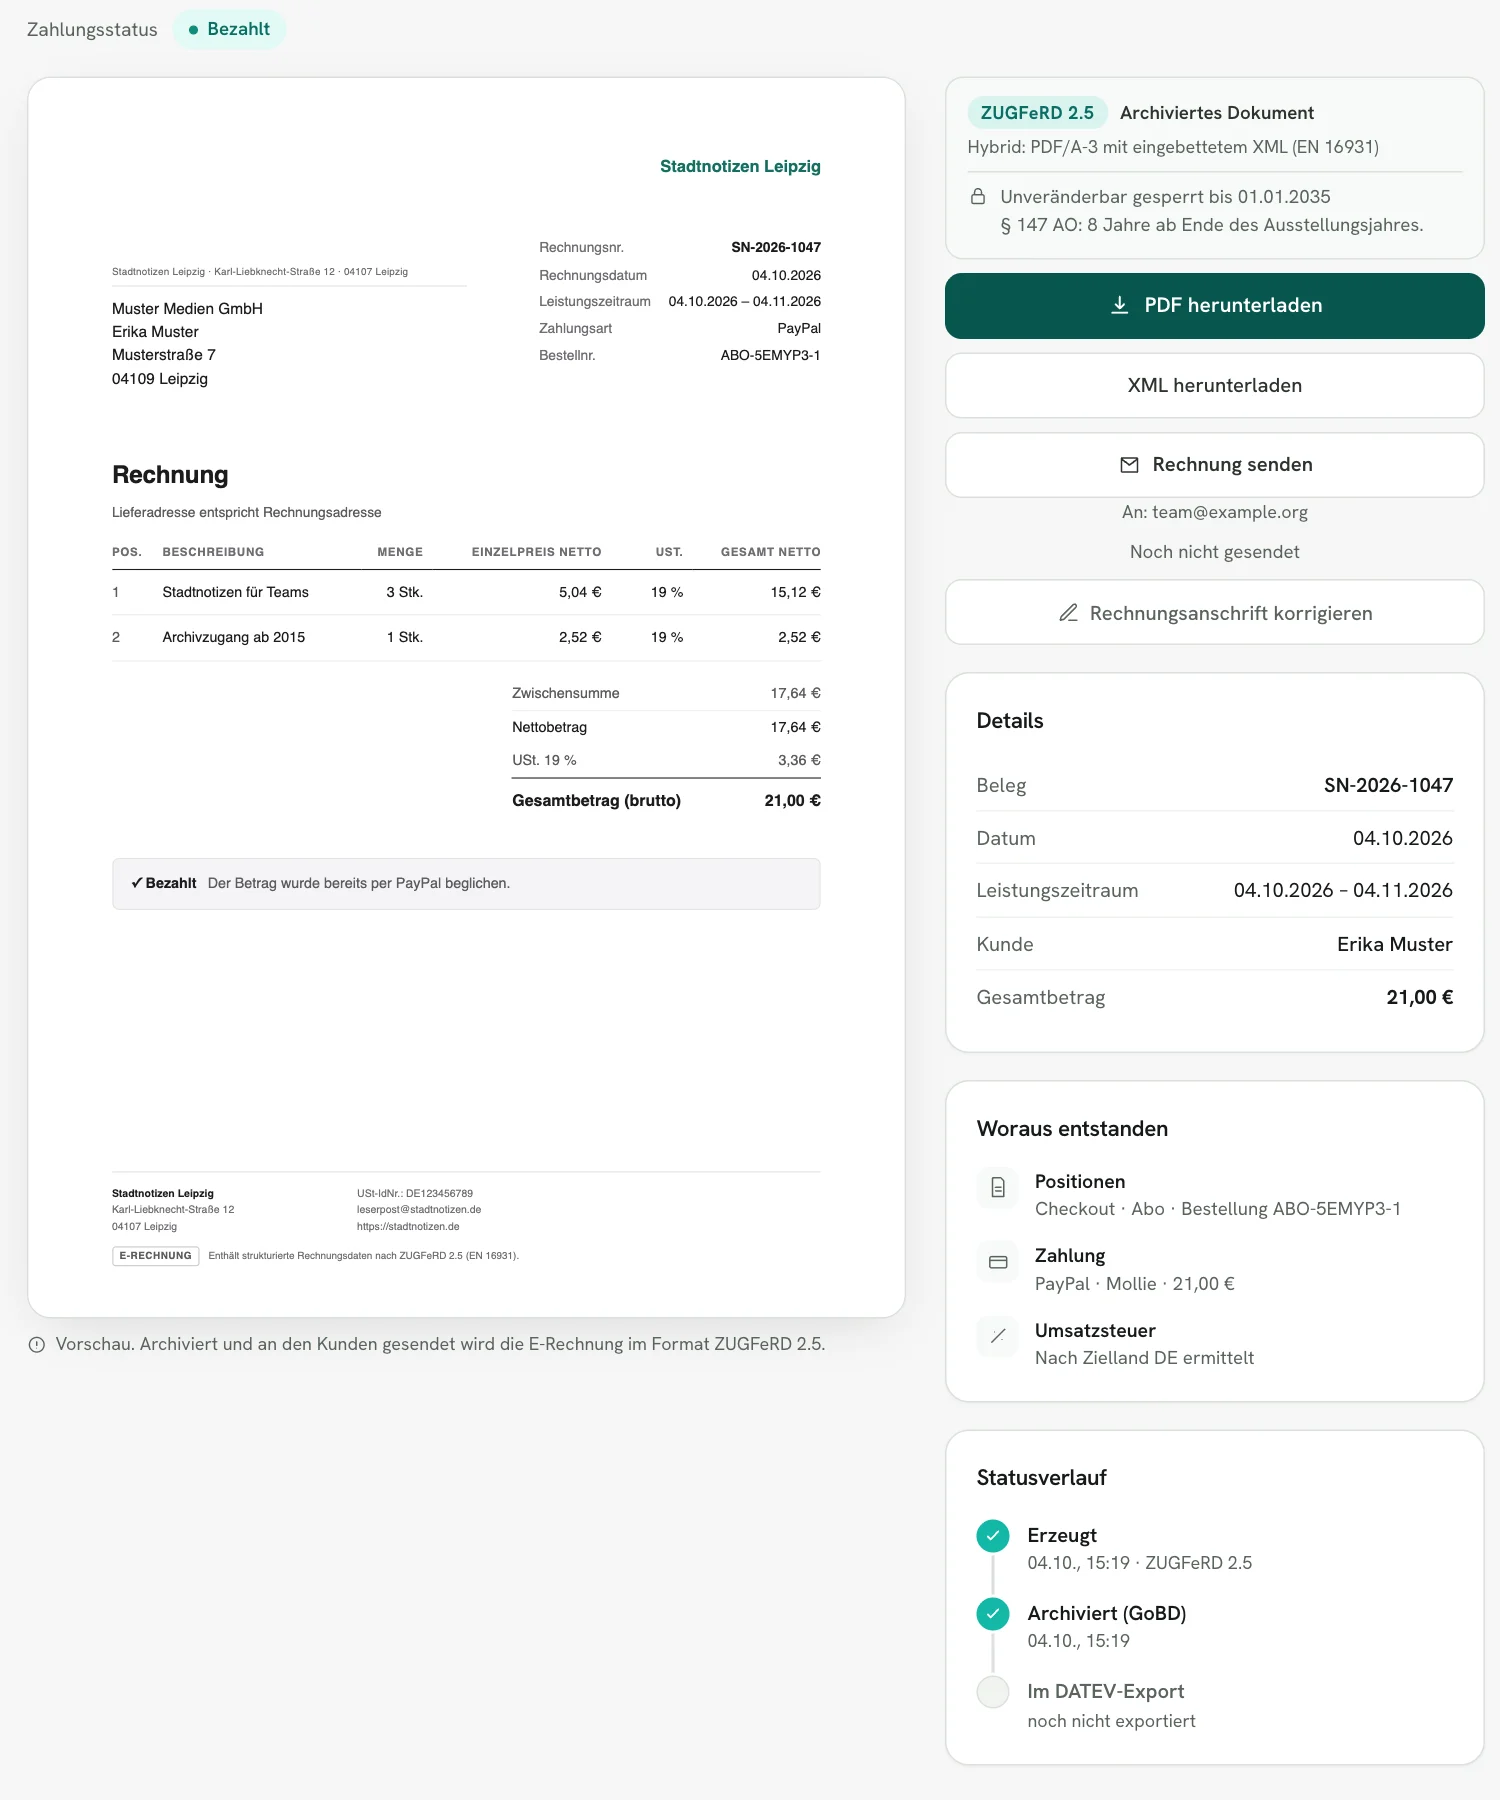
Rechnungskit stellt jeden Beleg als ZUGFeRD-Rechnung aus: ein PDF/A-3 mit eingebettetem XML nach EN 16931, gültig für B2C und B2B. Für öffentliche Auftraggeber entsteht automatisch eine XRechnung 3.0, sobald beim Kunden eine Leitweg-ID hinterlegt ist. Fehlt eine Pflichtangabe, wird der Beleg angehalten statt falsch erstellt.
Auf dieser Seite 9
Warum das wichtig ist
Eine normale PDF-Rechnung ist keine E-Rechnung (§ 14 Abs. 1 UStG). Seit 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können, und die Pflicht zum Ausstellen im B2B folgt in Stufen bis 2028 (§ 27 Abs. 38 UStG). Bundesbehörden verlangen grundsätzlich die XRechnung und adressieren über die Leitweg-ID (ERechV). Wer Formate, Pflichtangaben und Sonderfälle wie die Kleinbetragsrechnung von Hand steuert, riskiert Rechnungen, die der Empfänger zurückweist oder die umsatzsteuerlich nicht tragen.
Diese Seite zeigt, was Rechnungskit bei der E-Rechnung für dich erledigt. Das Format selbst erklärt der Beitrag Was ZUGFeRD ist und wie eine ZUGFeRD-Rechnung aussieht, mit Profilen, Versionen und einem XML-Beispiel.
Welches Format bekommt welcher Kunde?
Standard ist ZUGFeRD 2.5 im Profil EN 16931, für Privatkunden und Unternehmen in Deutschland und der EU gleichermaßen. Dieses Format gilt nach dem BMF-Schreiben vom 15.10.2025 als E-Rechnung (Abschnitt 14.1 Abs. 14 UStAE). Einstellen musst du dafür nichts: Aus jeder Bestellung und Zahlung entsteht dieser Beleg automatisch.
Für öffentliche Auftraggeber gibt es die XRechnung. Eine Projekteinstellung dafür existiert nicht, entschieden wird je Kunde. Die Leitweg-ID kommt auf einem von drei Wegen ins System:
- Du trägst sie unter Kunden im Kasten „Rechnungsformat“ ein.
- Der Käufer ergänzt sie im Rechnungskit-Checkout oder Abo-Checkout über das optionale Feld für Behörden.
- Dein System schickt sie über die API als
leitweg_idin der Rechnungsadresse.
Eine ungültige Leitweg-ID wird abgewiesen. Abos einer Behörde erzeugen bei jeder Abbuchung eine XRechnung.
Wie wird jede E-Rechnung vor dem Versand geprüft?
Bevor eine E-Rechnung entsteht, prüft Rechnungskit zwei Dinge. Zuerst die Inhalte: Sind alle Pflichtangaben nach § 14 Abs. 4 UStG vorhanden, also unter anderem Anschriften, Steuernummer oder USt-IdNr., Leistungsdatum, Steuersatz und Steuerbetrag? Danach das Format: Das fertige Dokument läuft durch den Validator von Mustangproject, der das XML gegen die Regeln der EN 16931 und das PDF auf PDF/A-3 prüft. Erst wenn beides passt, wird die Rechnung archiviert und verschickt. In der Belegliste siehst du zu jeder Rechnung ihren Validierungsstatus und lädst PDF und XML getrennt herunter.
Was passiert, wenn Angaben fehlen?
Einen Beleg, der die Prüfung nicht besteht, erstellt Rechnungskit nicht. Fehlt deine Telefonnummer als Rechnungssteller, hält es die XRechnung an und zeigt dir eine Aufgabe. Fehlt die Anschrift des Käufers, prüft Rechnungskit zuerst, ob eine Kleinbetragsrechnung zulässig ist. Ist sie das nicht, schickst du dem Käufer einen Link, über den er seine Rechnungsanschrift ohne Login ergänzt. Sobald die Daten da sind, entsteht der Beleg.
Wie wird die E-Rechnung aufbewahrt?
Archiviert wird der strukturierte XML-Datensatz, acht Jahre lang (§ 14b Abs. 1 UStG) in unveränderlichem Speicher mit SHA-256-Prüfsumme. Die PDF-Ansicht entsteht reproduzierbar aus diesem XML. Einmal erstellte Rechnungen ändern sich nie; Korrekturen laufen über Storno oder eine berichtigende Rechnung. Wie das Format aufgebaut ist, erklärt der Beitrag zu ZUGFeRD, was eine XRechnung ausmacht, der Beitrag zur XRechnung.
E-Rechnung aus deinem Shop oder Zahlungsanbieter
Rechnungskit holt Bestellungen und Zahlungen direkt von deiner Plattform und macht daraus die E-Rechnung. Wie das für deine Plattform im Einzelnen läuft, steht auf der jeweiligen Seite:
Im Detail
- Ein Beleg für Mensch und Maschine: PDF/A-3 mit eingebettetem XML, ZUGFeRD im Profil EN 16931
- Vor der Erstellung wird jede Rechnung gegen die Pflichtangaben des § 14 UStG und das Format validiert
- XRechnung 3.0 wird je Kunde ausgelöst: Leitweg-ID unter Kunden hinterlegen, im Checkout abfragen oder per API mitschicken; alle anderen Kunden bleiben bei ZUGFeRD
- Fehlt eine Pflichtangabe wie die Telefonnummer des Rechnungsstellers (BR-DE-6), wird die XRechnung angehalten statt falsch erstellt
- Kleinbetragsrechnungen bis 250 € nach § 33 UStDV nur in zulässigen Fällen, nie bei EU-Fernverkauf, innergemeinschaftlicher Lieferung oder Reverse Charge
- Fehlt eine nötige Empfängeradresse, ergänzt der Käufer sie über einen Link ohne Login, danach entsteht der Beleg automatisch
- Bereits erstellte Belege bleiben unverändert; ein Formatwechsel gilt nur für künftige Rechnungen
Rechtsgrundlage
- § 14 UStG (Ausstellung von Rechnungen): Definiert die E-Rechnung als strukturiertes Format (Abs. 1), regelt die B2B-Pflicht (Abs. 2) und legt die Pflichtangaben fest (Abs. 4).
- § 27 Abs. 38 UStG (Übergangsregelung): Papier- und PDF-Rechnungen im B2B sind für Umsätze bis Ende 2026 noch erlaubt, 2027 nur bei höchstens 800.000 € Vorjahresumsatz oder per EDI.
- BMF-Schreiben vom 15.10.2025 zur E-Rechnung: Abschnitt 14.1 UStAE neu: PDF ohne integrierten Datensatz ist eine sonstige Rechnung (Abs. 2), Empfangspflicht für inländische Unternehmer (Abs. 5), ZUGFeRD ab 2.0.1 außer MINIMUM und BASIC-WL ist zulässig (Abs. 14).
- § 14b UStG (Aufbewahrung von Rechnungen): Rechnungen sind acht Jahre aufzubewahren.
- § 33 UStDV (Rechnungen über Kleinbeträge): Bis 250 € brutto genügen vereinfachte Angaben, nicht aber bei Fernverkauf, innergemeinschaftlicher Lieferung oder Reverse Charge.
- E-Rechnungsverordnung des Bundes (ERechV): Regelt E-Rechnungen an öffentliche Auftraggeber des Bundes: grundsätzlich XRechnung oder ein anderer Standard nach EN 16931 (§ 4), mit der Leitweg-ID als Pflichtangabe (§ 5).