# OSS-Meldung: Fristen, Abgabe im BZSt-Portal, Nullmeldung und Korrektur
> Die OSS-Meldung ist die Steuererklärung im One-Stop-Shop: Einmal pro Quartal meldest du darin deine Umsätze an Privatkunden in anderen EU-Ländern, getrennt nach Land und Steuersatz. Abgabe und Zahlung sind bis zum letzten Tag des Folgemonats fällig, also bis 30. April, 31. Juli, 31. Oktober und 31. Januar (§ 18j Abs. 4 UStG). Abgegeben wird sie elektronisch im BZSt-Online-Portal, nicht in Mein ELSTER und nicht in der Umsatzsteuer-Voranmeldung. Wer teilnimmt, meldet auch Quartale ohne solche Umsätze (Nullmeldung). Fehler korrigierst du bis zu drei Jahre lang in einer späteren Meldung.
Von Christian Häfner · Veröffentlicht am 03.11.2026
Quelle: https://rechnungskit.de/wissen/oss-meldung
Die OSS-Meldung ist die Quartalserklärung im [One-Stop-Shop](https://rechnungskit.de/wissen/oss-verfahren). Wer teilnimmt, meldet seine Umsätze an Privatkunden in anderen EU-Ländern nicht in jedem Land einzeln, sondern einmal pro Quartal beim Bundeszentralamt für Steuern (BZSt). Dieser Artikel zeigt den Ablauf von der Frist bis zur Korrektur. Ab wann du am OSS teilnehmen musst und wie die Anmeldung läuft, steht im Artikel zum [OSS-Verfahren](https://rechnungskit.de/wissen/oss-verfahren#grenze).
## Was in die OSS-Meldung gehört {#inhalt}
In die Meldung gehören deine Umsätze an Privatkunden, bei denen der Ort der Leistung in einem anderen EU-Land liegt. Für einen Onlineshop sind das vor allem innergemeinschaftliche Fernverkäufe von Waren ([§ 3c UStG](https://www.gesetze-im-internet.de/ustg_1980/__3c.html)). Für SaaS, Downloads und Online-Kurse sind es elektronisch erbrachte Leistungen ([§ 3a Abs. 5 UStG](https://www.gesetze-im-internet.de/ustg_1980/__3a.html)). Je Land und Steuersatz meldest du die Summe der Nettobeträge und die Steuer darauf. Waren und elektronische Leistungen stehen in derselben Quartalserklärung ([§ 16 Abs. 1d UStG](https://www.gesetze-im-internet.de/ustg_1980/__16.html)).
Alle anderen Umsätze bleiben in der Umsatzsteuer-Voranmeldung beim Finanzamt. Für die OSS-Umsätze selbst gelten die Regeln der Voranmeldung nicht ([§ 18j Abs. 4 Satz 4 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)). Du meldest sie nur einmal, nämlich hier.
Kurzprüfung · OSS-Meldung
Welcher Umsatz gehört in welche Meldung?
Kaffee an eine Privatkundin in Wien, OSS-TeilnahmeFernverkauf, österreichischer Steuersatz auf der Rechnung
OSS-Meldung
SaaS-Abo an einen Privatkunden in Lyon, OSS-TeilnahmeElektronische Leistung, französischer Steuersatz
OSS-Meldung
Kaffee an eine Firma in Amsterdam mit gültiger USt-IdNr.Steuerfreie innergemeinschaftliche Lieferung
Voranmeldung und ZM
Kaffee an einen Privatkunden in KölnInlandsumsatz mit deutscher Umsatzsteuer
Voranmeldung
Nur Umsätze an Privatkunden in anderen EU-Ländern stehen in der OSS-Meldung. Lieferungen an Firmenkunden mit USt-IdNr. meldest du in der Voranmeldung und der Zusammenfassenden Meldung.
## Vier feste Fristen im Jahr {#fristen}
Der Besteuerungszeitraum im OSS ist das Kalendervierteljahr ([§ 16 Abs. 1d UStG](https://www.gesetze-im-internet.de/ustg_1980/__16.html)). Die Meldung gibst du innerhalb eines Monats nach Quartalsende ab, und am letzten Tag dieses Monats ist auch die Steuer fällig ([§ 18j Abs. 4 Satz 1 und 3 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)). Daraus ergeben sich diese Termine:
Zeitleiste · OSS-Fristen
Meldung und Zahlung, beides bis zum selben Tag
30. AprilMeldung für Januar bis März1. Quartal
31. JuliMeldung für April bis Juni2. Quartal
31. OktoberMeldung für Juli bis September3. Quartal
31. JanuarMeldung für Oktober bis Dezember4. Quartal, im Folgejahr
Bis zu diesem Tag müssen die Meldung beim BZSt und das Geld bei der Bundeskasse sein. Rechtsgrundlage: § 18j Abs. 4 UStG, Termine laut BZSt.
Am Kalender ändert sich nichts. Plane deshalb so, dass Meldung und Zahlung spätestens am Fristtag ankommen, und verlass dich nicht darauf, dass sich ein Termin am Wochenende verschiebt. Eine Dauerfristverlängerung für die Voranmeldung ändert an der OSS-Frist nichts.
## Abgabe im BZSt-Online-Portal, nicht in Mein ELSTER {#abgabe}
Zuständig ist das BZSt ([§ 18j Abs. 1 Satz 2 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)), und die Meldung muss elektronisch übermittelt werden. Dafür gibt es das BZSt-Online-Portal (BOP). Dort meldest du dich mit einem Zertifikat an, und das ELSTER-Zertifikat, das du für die Voranmeldung nutzt, funktioniert auch hier ([BZSt, elektronische Abgabe](https://www.bzst.de/DE/Unternehmen/Umsatzsteuer/One-Stop-Shop_EU/ElektronischeAbgabe/elektronischeabgabe_oss.html)). Wer nach „OSS-Meldung ELSTER“ sucht, landet also beim richtigen Login, aber im anderen Portal.
Nach dem Login öffnest du das Formular für die OSS-Steuererklärung. Die Beträge kannst du von Hand je Land und Steuersatz eintragen oder über die Importfunktion als Datei hochladen. Bei mehreren Ländern spart die Datei Tipparbeit und Tippfehler.
Ablauf · jedes Quartal
Von den Rechnungen bis zur bezahlten Meldung
Zahlen prüfenUmsätze je Land und Steuersatz für das Quartal
Festschreibendamit Meldung und Buchhaltung dieselben Zahlen zeigen
Im BZSt-Portal abgebenFormular ausfüllen oder Datei importieren
Überweisenan die Bundeskasse, mit Kassenzeichen und Zeitraum
AblegenMeldung, Bestätigung und Unterlagen zehn Jahre aufbewahren
Festschreiben ist kein Schritt des BZSt, aber gute Praxis: Ändert sich nach der Abgabe noch eine Rechnung, gehört die Änderung in eine Berichtigung und nicht stillschweigend in die alte Zahl.
## Zahlung an die Bundeskasse {#zahlung}
Überweisen musst du die Steuer aus der Meldung selbst, denn eine Lastschrift gibt es im OSS nicht. Das Geld muss bis zum Fristtag bei der Bundeskasse eingegangen sein, eine Überweisung am letzten Tag reicht also nicht sicher. Im Verwendungszweck stehen das Kassenzeichen und der Zeitraum. Kassenzeichen und Bankverbindung schickt dir das BZSt nach der ersten Meldung in dein Postfach im Portal ([BZSt](https://www.bzst.de/DE/Unternehmen/Umsatzsteuer/One-Stop-Shop_EU/one_stop_shop_eu_node.html)).
Du zahlst einen Betrag an die Bundeskasse, auch wenn die Meldung zehn Länder enthält.
## Nullmeldung ohne Umsätze {#nullmeldung}
Hattest du in einem Quartal keine Umsätze für das OSS, gibst du trotzdem eine Meldung ab, mit null ([Art. 59 Abs. 4 MwSt-Durchführungsverordnung](https://eur-lex.europa.eu/eli/reg_impl/2011/282/oj?locale=de), [BZSt](https://www.bzst.de/DE/Unternehmen/Umsatzsteuer/One-Stop-Shop_EU/one_stop_shop_eu_node.html)). Das gilt, solange du für das Verfahren registriert bist, und es gelten dieselben Fristen. Willst du nicht mehr teilnehmen, widerrufst du die Teilnahme mit Wirkung ab einem neuen Quartal ([§ 18j Abs. 1 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)). Das BZSt verlangt die Abmeldung im Portal grundsätzlich 15 Tage vor Quartalsbeginn.
## OSS-Meldung korrigieren {#korrektur}
Direkt ändern lässt sich eine abgegebene Meldung nicht. Fehler berichtigst du in einer späteren Meldung und gibst dabei an, welches Quartal und welches Land du korrigierst. Das geht bis drei Jahre nach dem letzten Tag der ursprünglichen Frist ([§ 18j Abs. 4 Satz 5 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)). Das Formular hat dafür einen eigenen Bereich. Ergibt sich für ein Land ein Guthaben, verrechnet das BZSt es zuerst mit der Steuer für dasselbe Land, den Rest erstattet das Land selbst. Bist du nicht mehr im OSS, korrigierst du direkt in dem betroffenen Land ([BZSt](https://www.bzst.de/DE/Unternehmen/Umsatzsteuer/One-Stop-Shop_EU/one_stop_shop_eu_node.html)).
In der Praxis geht es oft um eine Erstattung, nachdem das Quartal bereits gemeldet war, ein falscher Steuersatz für eine Produktgruppe oder Umsätze aus einem Altsystem, die gefehlt haben.
## Beispiel aus einem Kaffee-Shop {#beispiel}
Für das OSS registriert ist der Demo-Shop Nordlicht Kaffee. Im vierten Quartal hat er an Privatkunden in vier EU-Länder verkauft. So sieht die Übersicht vor der Abgabe aus:
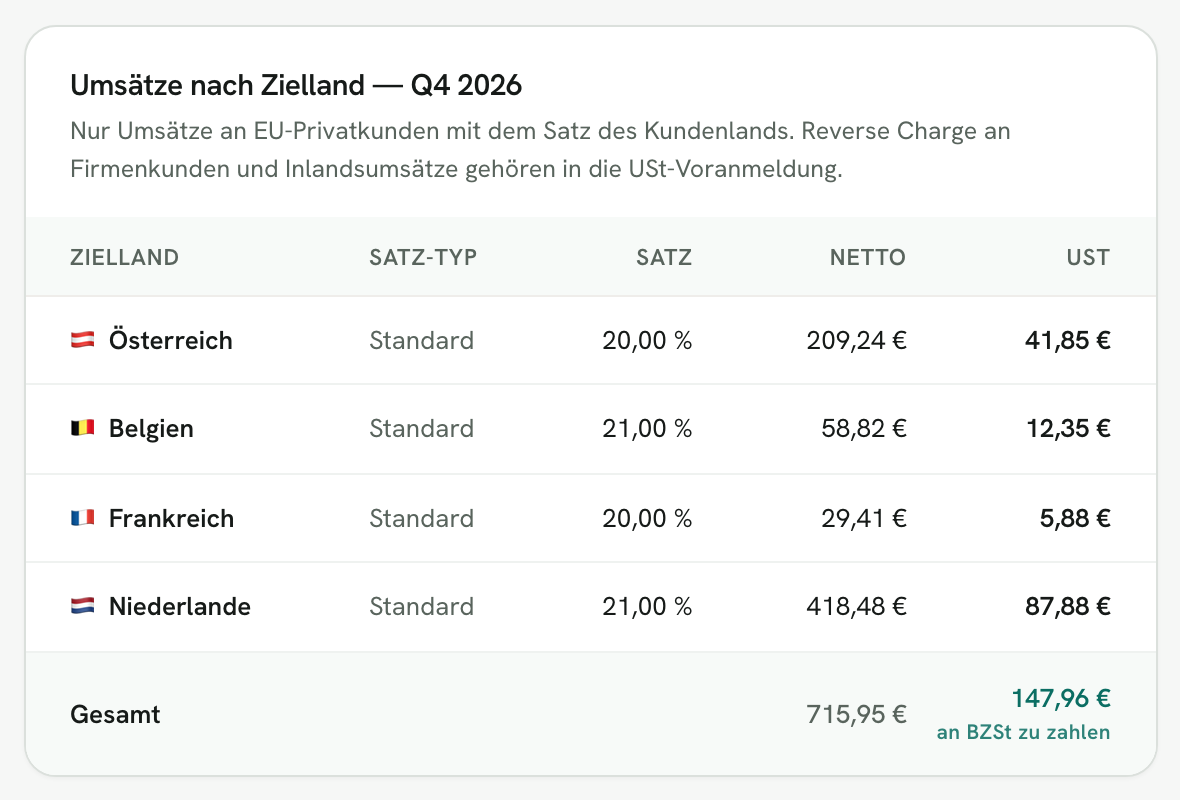
In die Meldung kommen vier Zeilen, eine je Land und Steuersatz. Würde der Shop in einem Land zu zwei Sätzen verkaufen, etwa Kaffee ermäßigt und eine Kaffeemühle zum Normalsatz, wären es dort zwei Zeilen. Überwiesen werden 147,96 Euro in einer Zahlung. Die Steuersätze je Land und Produkt prüfst du in der [EU-Datenbank TEDB](https://ec.europa.eu/taxation_customs/tedb/). Rechnest du in Fremdwährung ab, gilt für die Meldung der Kurs der Europäischen Zentralbank vom letzten Tag des Quartals ([§ 16 Abs. 6 Satz 4 UStG](https://www.gesetze-im-internet.de/ustg_1980/__16.html)).
## OSS-Meldung mit Rechnungskit {#rechnungskit}
Rechnungskit wählt beim Erstellen jeder Rechnung den Steuersatz, über der Schwelle den des Kundenlands, und merkt sich, ob der Umsatz ins OSS gehört. Unter OSS-Export öffnet sich die Meldung, die als Nächstes fällig ist, mit Frist, Betrag und einer Karte in vier Schritten: festschreiben, Datei ins BZSt-Portal hochladen, überweisen, als gemeldet markieren.
- Beim Festschreiben werden Zahlen und Meldung eingefroren und stimmen danach mit der Buchhaltung überein.
- Für das BZSt-Portal gibt es eine CSV im BZSt-Format, die du über die Importfunktion hochlädst, statt jede Zeile abzutippen.
- Berichtigungen früherer Quartale stehen unter der Tabelle und gehen in dieselbe Datei.
- Bist du registriert und hattest keine solchen Umsätze, zeigt Rechnungskit das Quartal trotzdem als fällig an, für die Nullmeldung.
- Wechselst du mitten im Quartal das System, trägst du die fehlenden Umsätze je Land und Satz nach, damit die Meldung vollständig ist.
Die Schwelle von 10.000 Euro überwacht Rechnungskit laufend, damit du rechtzeitig weißt, ab wann du teilnehmen musst. Alles zur Funktion steht unter [OSS-Export](https://rechnungskit.de/funktionen/oss-export), die Schritt-für-Schritt-Hilfe unter [Umsatzsteuer-Profil und OSS](https://rechnungskit.de/docs/funktionen/ust-profil-eu#oss-meldung). Wie die Umsätze in der DATEV-Buchhaltung landen, zeigt der [DATEV-Export](https://rechnungskit.de/funktionen/datev-export).
## Häufige Fragen
### Kann ich die OSS-Meldung über ELSTER abgeben?
Nicht über Mein ELSTER. Zuständig für die OSS-Meldung ist das Bundeszentralamt für Steuern ([§ 18j Abs. 1 Satz 2 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)), abgegeben wird im BZSt-Online-Portal. Anmelden kannst du dich dort aber mit deinem ELSTER-Zertifikat ([BZSt](https://www.bzst.de/DE/Unternehmen/Umsatzsteuer/One-Stop-Shop_EU/ElektronischeAbgabe/elektronischeabgabe_oss.html)).
### Gehören OSS-Umsätze zusätzlich in die Umsatzsteuer-Voranmeldung?
Nein. Für die Umsätze im OSS gelten die Regeln der Voranmeldung nicht, sie stehen nur in der OSS-Meldung ([§ 18j Abs. 4 Satz 4 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)). In die Voranmeldung beim Finanzamt gehören weiter deine Inlandsumsätze, steuerfreie innergemeinschaftliche Lieferungen und Leistungen an Firmenkunden im EU-Ausland.
### Verlängert die Dauerfristverlängerung auch die OSS-Frist?
Nein. Die Dauerfristverlängerung gilt für die Voranmeldung. Die Frist der OSS-Meldung steht unabhängig davon in [§ 18j Abs. 4 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html): ein Monat nach Quartalsende.
### Was passiert, wenn ich die Frist verpasse?
Fehlt die Meldung, erinnert dich der Mitgliedstaat, in dem die Steuer anfällt, am zehnten Tag nach dem Fristende elektronisch ([Art. 60a MwSt-Durchführungsverordnung](https://eur-lex.europa.eu/eli/reg_impl/2011/282/oj?locale=de)). Zinsen und Strafen richten sich dann nach dem Recht dieses Landes. Wer wiederholt gegen die Pflichten verstößt, kann aus dem Verfahren ausgeschlossen werden ([§ 18j Abs. 6 UStG](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)).
### Wie lange muss ich die Unterlagen zur OSS-Meldung aufbewahren?
Zehn Jahre ([§ 22 Abs. 1 Satz 4 UStG](https://www.gesetze-im-internet.de/ustg_1980/__22.html)). Dazu gehören die Rechnungen und die Aufzeichnungen, aus denen sich Land, Steuersatz und Betrag jedes Umsatzes ergeben.
### Kann meine Steuerkanzlei die OSS-Meldung abgeben?
Ja, wenn sie dafür bevollmächtigt ist. Rechnungskit zeigt deiner Steuerkanzlei im Steuerkanzlei-Zugang dieselbe Meldung mit denselben Schritten, siehe [Rechnungskit für Steuerkanzleien](https://rechnungskit.de/steuerberater).
## Quellen
- [§ 18j UStG – besonderes Besteuerungsverfahren (Abs. 1 Anzeige, Abs. 4 Erklärung und Berichtigung, Abs. 6 Ausschluss)](https://www.gesetze-im-internet.de/ustg_1980/__18j.html)
- [§ 16 UStG – Besteuerungszeitraum im OSS (Abs. 1d) und Umrechnung (Abs. 6)](https://www.gesetze-im-internet.de/ustg_1980/__16.html)
- [§ 22 UStG – Aufzeichnungspflichten](https://www.gesetze-im-internet.de/ustg_1980/__22.html)
- [Durchführungsverordnung (EU) Nr. 282/2011, Art. 59 Abs. 4 (Nullmeldung) und Art. 60a (Erinnerung)](https://eur-lex.europa.eu/eli/reg_impl/2011/282/oj?locale=de)
- [BZSt – One-Stop-Shop, EU-Regelung (Fristen, Zahlung, Nullmeldung, Berichtigung)](https://www.bzst.de/DE/Unternehmen/Umsatzsteuer/One-Stop-Shop_EU/one_stop_shop_eu_node.html)
- [BZSt – Elektronische Abgabe im One-Stop-Shop](https://www.bzst.de/DE/Unternehmen/Umsatzsteuer/One-Stop-Shop_EU/ElektronischeAbgabe/elektronischeabgabe_oss.html)